Empieza como Dani
Cómo invertir tus primeros 200 € al mes desde España, en 5 pasos. Una página, sin jerga y sin venderte nada.
48.000 €pones tú: 200 € al mes durante 20 años.
≈ 104.000 €podrían ser con una rentabilidad media del 7 % anual.
≈ 70.000 €es lo que valdrían en euros de hoy, descontando un 2 % de inflación al año.
El tiempo hace casi todo el trabajo: cuanto antes empiezas, menos tienes que poner tú.
-
1
Antes de invertir, el colchón
- Guarda entre 3 y 6 meses de gastos (no de sueldo) en una cuenta remunerada o un depósito.
- El colchón es lo que te permite no vender cuando la bolsa cae. Sin él, no inviertas.
- Si tienes deuda cara (tarjeta revolving, préstamos al consumo), págala antes: ninguna inversión te da un 20 % seguro.
-
2
Págate primero
- Programa una transferencia automática de 200 € (o 50 €, si es lo que puedes) el mismo día que cobras.
- Que vaya a una cuenta separada, sin tarjeta. Lo que no ves, no lo gastas.
- Truco español: guarda la mitad de cada paga extra. Es casi un sueldo más al año.
-
3
Elige dónde invertir con criterios, no con anuncios
No te decimos qué entidad elegir. Te decimos qué mirar:
Comisiones¿Cuánto cobra por comprar, por custodia y al año?Fiscalidad¿Es española y hace las retenciones, o me toca a mí declararlo todo?Modelo 720Si es extranjera y tengo más de 50.000 € en valores, debo informar a Hacienda.Traspasos¿Ofrece fondos indexados y permite traspasos?Garantía¿Qué fondo me protege si quiebra? En entidades españolas, hasta 100.000 € (FGD o FOGAIN); en otras de la UE, puede ser solo 20.000 €. -
4
Qué comprar: fondo indexado o ETF
- Un fondo indexado global compra un poco de miles de empresas de todo el mundo. No intenta adivinar ganadores.
- Mira el coste anual: un indexado suele cobrar un 0,1–0,3 %; muchos fondos de banco, un 1,5–2 %. Con 200 € al mes durante 20 años, esa diferencia puede ser de unos 18.000 €.
- Fondo indexado: puedes moverlo a otro fondo sin pagar impuestos (traspaso). ETF: en general, no; cada venta tributa.
- Para aportar cada mes, a mucha gente en España le resulta más cómodo el fondo. Los dos sirven.
-
5
Automatiza y no mires
- Programa la aportación mensual y olvídate. Sin mirar noticias, sin vender en las caídas.
- Revisa una vez al año: ¿sigues aportando? ¿El colchón sigue lleno?
- Al vender con ganancias, tributas en la base del ahorro: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima (2026).
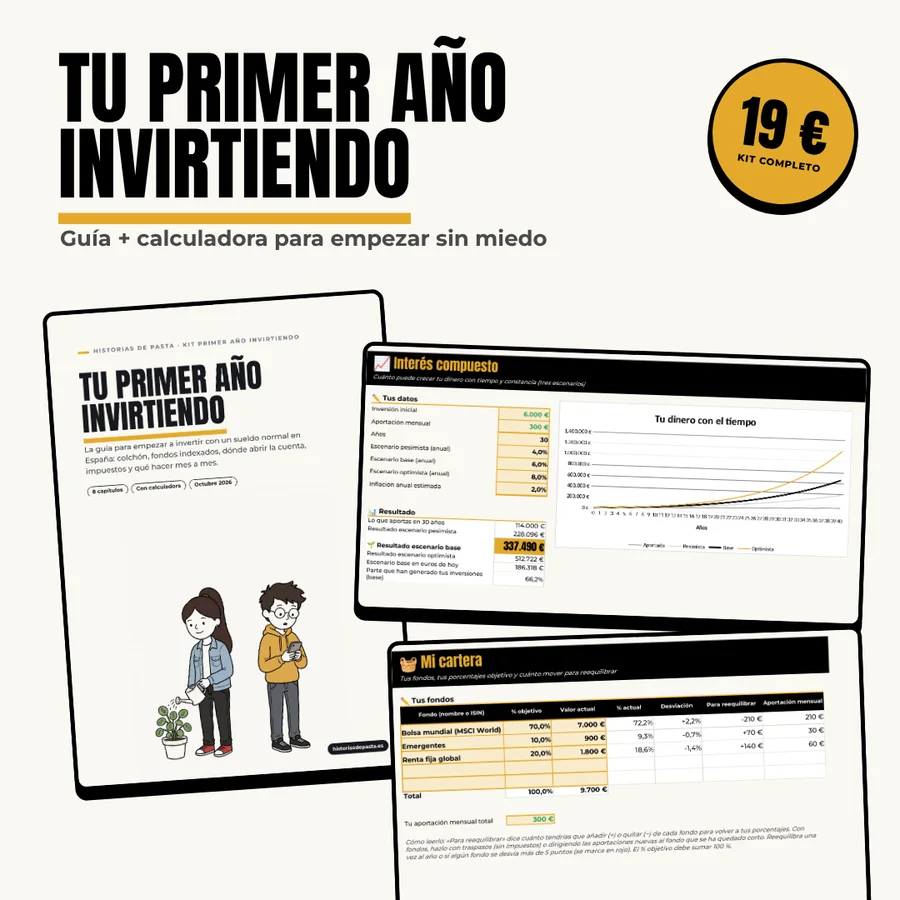
¿Quieres el plan completo?
«Tu primer año invirtiendo»: guía ilustrada de 19 páginas y calculadora para elegir fondos y plataforma, montar tu primera cartera, pagar menos impuestos y saber qué hacer cada mes del primer año.
Ver el kit
¿Y ahora?
Mira cuánto necesitas tener invertido para poder dejar de ahorrar, en euros de hoy.
Contenido educativo y de entretenimiento. No es asesoramiento financiero ni recomendación de ningún producto o entidad. Las rentabilidades pasadas no garantizan rentabilidades futuras e invertir implica riesgo de pérdida. Cifras calculadas con aportaciones a final de mes y rentabilidad constante (7 % anual; costes del 0,15 % frente al 1,8 % restados de la rentabilidad), sin impuestos. Datos fiscales comprobados en octubre de 2026: tramos del ahorro, Modelo 720, FOGAIN.